
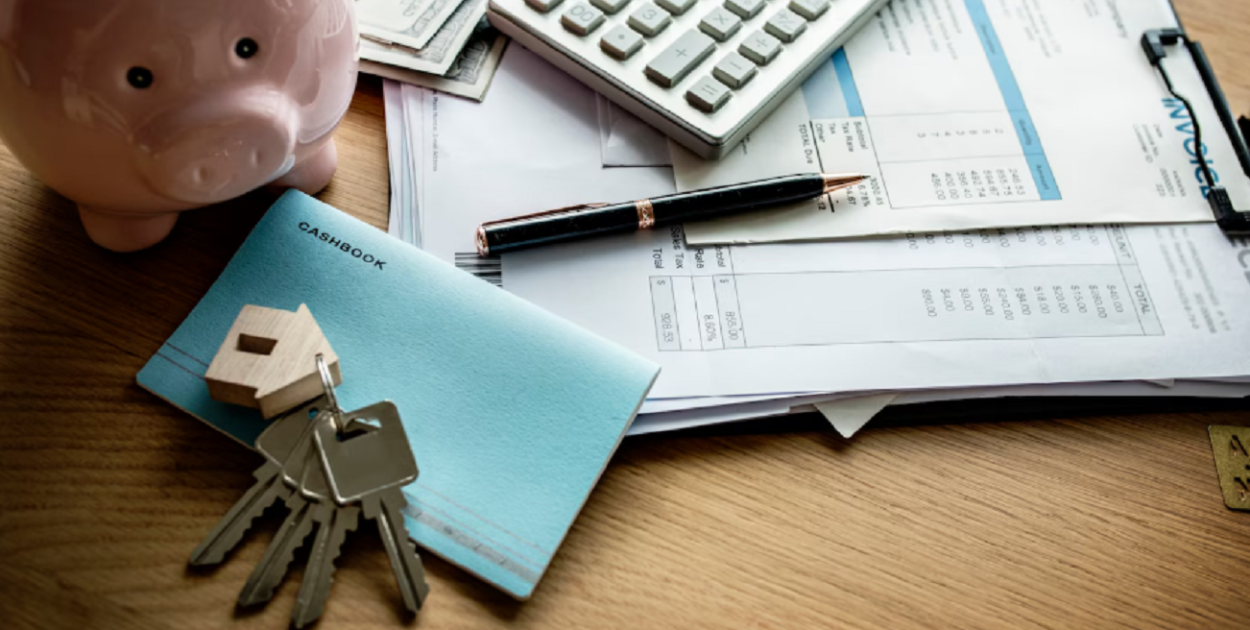
 Jeżeli interesują Cię kredyty mieszkaniowe w Łodzi, możesz skorzystać ze wsparcia ekspertów kredytowych Februs.pl. Źródło zdjęcia: Freepik.
Zakup mieszkania w Łodzi potrafi zacząć się od jednego ogłoszenia, a skończyć na serii decyzji finansowych podejmowanych w krótkim czasie. Zanim podpiszesz umowę przedwstępną, warto uporządkować budżet, dokumenty i możliwy sposób finansowania. Dzięki temu łatwiej ocenisz, czy wybrany lokal mieści się w Twoich realnych możliwościach.
Cena mieszkania stanowi tylko część wydatków związanych z zakupem. Do planu finansowego trzeba doliczyć koszty notarialne, opłaty sądowe, ewentualne wykończenie, remont, wyposażenie oraz środki potrzebne po przeprowadzce. Jeżeli kupujesz lokal z rynku wtórnego, znaczenie może mieć także podatek od czynności cywilnoprawnych, zależnie od Twojej sytuacji i obowiązujących przepisów.
Budżet warto więc policzyć szerzej niż samą cenę z ogłoszenia. Rata kredytu powinna pozostawiać przestrzeń na codzienne wydatki, oszczędności i nieplanowane koszty. Bank ocenia zdolność kredytową według własnych zasad, lecz ostatecznie to Ty będziesz zarządzać miesięcznym domowym budżetem.
Przed rozpoczęciem poszukiwań zapisz:
miesięczne dochody netto wszystkich kredytobiorców;
stałe zobowiązania – raty, limity, karty kredytowe i alimenty;
wysokość wkładu własnego oraz rezerwę pozostającą po zakupie;
maksymalną ratę, przy której zachowasz bezpieczny poziom wydatków.
Zdolność kredytowa nie jest jedną, stałą liczbą. Banki stosują własne modele oceny dochodu, zobowiązań, liczby osób w gospodarstwie domowym, wieku kredytobiorcy czy okresu spłaty. Inaczej może zostać potraktowana umowa o pracę, działalność gospodarcza, umowa zlecenia albo dochód uzyskiwany w walucie obcej.
Sama wysokość wynagrodzenia nie przesądza o wyniku analizy. Bank może sprawdzić staż pracy, ciągłość zatrudnienia, okres prowadzenia działalności oraz regularność wpływów. Przy dochodach zmiennych część instytucji przyjmuje średnią z określonego okresu.
Karta kredytowa albo niewykorzystywany limit w rachunku mogą wpływać na ocenę zdolności. Bank bierze pod uwagę możliwość skorzystania z przyznanego limitu, nawet jeśli saldo aktualnie wynosi zero. Przed złożeniem wniosku warto sprawdzić, czy wszystkie aktywne produkty są Ci potrzebne.
Dłuższy okres spłaty zwykle obniża miesięczną ratę, lecz zwiększa łączny koszt odsetek. Krótszy okres wymaga wyższej raty, ale może ograniczyć całkowity koszt finansowania. Wybór powinien uwzględniać Twój budżet oraz planowane tempo spłaty.
Bank może korzystać z danych Biura Informacji Kredytowej, aby sprawdzić sposób spłacania wcześniejszych zobowiązań. Terminowo regulowane raty budują historię płatniczą. Opóźnienia mogą utrudnić uzyskanie finansowania albo wpłynąć na warunki oferty.
Wkład własny jest częścią ceny nieruchomości pokrywaną z Twoich środków. Jego wymagany poziom zależy od zasad konkretnego banku oraz konstrukcji oferty. Nie warto jednak przeznaczać całych oszczędności na sam zakup.
Przed podjęciem decyzji policz także:
koszty umowy notarialnej i wpisów sądowych;
wydatki związane z przeprowadzką i wyposażeniem;
środki potrzebne na remont lub wykończenie;
rezerwę na pierwsze miesiące po uruchomieniu kredytu;
zapas na nieprzewidziane wydatki związane z nieruchomością.
Komplet dokumentów zależy od źródła dochodu oraz rodzaju kupowanej nieruchomości. Bank może poprosić o zaświadczenie o zatrudnieniu, historię rachunku, dokumenty podatkowe, umowę przedwstępną, numer księgi wieczystej albo dokumenty od dewelopera.
Przygotowanie materiałów przed złożeniem wniosku ogranicza ryzyko przestojów. Warto też sprawdzić terminy zapisane w umowie przedwstępnej. Zbyt krótki czas na uzyskanie decyzji kredytowej może tworzyć niepotrzebną presję.
Do najczęściej potrzebnych dokumentów należą:
dokument tożsamości oraz dane dotyczące gospodarstwa domowego;
dokumenty potwierdzające dochód i formę zatrudnienia;
wyciągi z rachunku, jeśli wymaga ich bank;
dokumenty dotyczące kupowanego mieszkania;
umowa przedwstępna albo rezerwacyjna, jeśli została zawarta;
dokumentacja działalności gospodarczej przy takim źródle dochodu;
dodatkowe zaświadczenia wskazane po analizie konkretnej sytuacji.
Termin zawarcia umowy końcowej powinien pozostawiać rozsądny zapas na analizę wniosku, wycenę nieruchomości i uzupełnienie dokumentów. Bank nie zawsze kończy ocenę w takim samym tempie, dlatego zbyt napięty harmonogram może komplikować transakcję. Przed podpisaniem dokumentu sprawdź również zasady dotyczące zadatku lub zaliczki oraz warunki jego zwrotu. Jeżeli zakup zależy od kredytu, zapis dotyczący finansowania warto omówić ze stroną sprzedającą i osobą przygotowującą umowę. Pozwoli Ci ograniczyć ryzyko sporu o wpłacone środki.
Najbezpieczniejsza kolejność zaczyna się od oceny możliwości finansowych, następnie obejmuje wybór nieruchomości, sprawdzenie jej dokumentów i dopiero później złożenie wniosku. Dzięki wcześniejszej analizie łatwiej ustalisz realistyczny zakres cen mieszkań oraz warunki umowy przedwstępnej.
Jeżeli interesują Cię kredyty mieszkaniowe w Łodzi, możesz skorzystać ze wsparcia ekspertów kredytowych Februs.pl. Firma od 15 lat pomaga klientom przejść przez cały proces kredytowy – od analizy możliwości finansowych i przygotowania dokumentów aż po uruchomienie środków. Zespół zna procedury bankowe, wymagania dotyczące wniosków oraz zasady stosowane przez poszczególne instytucje, dzięki czemu sprawnie prowadzi klientów przez kolejne etapy finansowania zakupu mieszkania.
Niska rata może wynikać z dłuższego okresu spłaty, odmiennej konstrukcji oprocentowania albo dodatkowych warunków cenowych. Przy analizie oferty zwracaj uwagę na rzeczywistą roczną stopę oprocentowania, prowizję, koszt ubezpieczeń, marżę, zasady wcześniejszej spłaty oraz wymagane produkty dodatkowe.
Warto sprawdzić:
całkowitą kwotę do zapłaty przez cały okres kredytowania;
rodzaj oprocentowania i zasady jego zmiany;
koszt produktów wymaganych do uzyskania określonych warunków;
możliwość nadpłaty i wcześniejszej spłaty bez niepotrzebnych kosztów.
Zakup mieszkania w Łodzi staje się znacznie spokojniejszy, jeśli znasz swój budżet, orientacyjną zdolność kredytową i zakres wymaganych dokumentów jeszcze przed wpłatą zadatku. Taki porządek ułatwia rozmowy ze sprzedającym, deweloperem oraz bankiem.
Pośrednik kredytowy może pomóc uporządkować dostępne warianty, przygotować dokumenty i przeprowadzić Cię przez kolejne etapy procesu. Jeśli chcesz omówić finansowanie zakupu mieszkania z zespołem Februs.pl, napisz na [email protected] albo zadzwoń pod numer 789 432 442 od poniedziałku do piątku w godzinach 9:00–18:00. Rozmowę możesz zacząć jeszcze przed wyborem konkretnego lokalu.


Brak komentarza, Twój może być pierwszy.
Dodaj komentarz
Użytkowniku, pamiętaj, że w Internecie nie jesteś anonimowy. Ponosisz odpowiedzialność za treści zamieszczane na portalu tygodnik.pl. Dodanie opinii jest równoznaczne z akceptacją Regulaminu portalu. Jeśli zauważyłeś, że któraś opinia łamie prawo lub dobry obyczaj - powiadom nas [email protected] lub użyj przycisku Zgłoś komentarz